


M2 통화량이 뭘까? 통화량 뜻과 화폐 가치 이야기
M2 통화량은 현금에, 예금처럼 바로 현금으로 바꿀 수 있는 돈까지 더해 계산하는 대표 통화량 지표입니다.
한국은행 발표 기준으로 2026년 6월 M2는 4,213조 원으로 사상 최대를 기록했습니다.
경제책인 『내가 돈을 벌고 있다는 착각』(꼬몽디, 스틸당)에서는 전 세계 화폐가 1년에 약 7~10%씩 늘어나며, 주요 자산의 가치 증가율은 화폐 증가율을 거의 그대로 따라간다고 표현했습니다.
이 글은 뉴스와 연구 기고가 M2 통화량을 어떻게 말하는지 모으고, 통화량과 자산 가격을 둘러싼 서로 다른 이야기를 정리했습니다.
뉴스와 연구가 말하는 M2 통화량
M2 통화량은 한국은행이 매달 집계해 발표하는 광의통화 지표입니다.
현금과 요구불예금, 수시입출식예금에 더해 MMF(수시로 넣고 뺄 수 있는 초단기 금융상품)와 2년 미만 정기예적금, 금융채 등 비교적 쉽게 현금화할 수 있는 금융상품까지 포함합니다.
쉽게 말해 당장 현금은 아니더라도 필요할 때 비교적 쉽게 꺼내 쓸 수 있는 돈까지 합쳐 그 규모를 보여주는 지표입니다.
2026년 들어 이 숫자가 뉴스에 자주 오르내립니다.
한국은행의 「2026년 6월 통화 및 유동성」 발표를 보도한 서울경제(2026-08-14)에 따르면 6월 M2는 한 달 새 29조 4,000억 원 늘어난 4,213조 원으로, 1년 전보다 6.0% 증가했습니다.
신문 사설은 4,000조 원을 넘어선 M2 통화량을 두고 물가 안정을 걱정하고, 경제 기사는 반도체 수출로 생긴 기업 여윳돈이 예금과 단기 상품으로 몰렸다고 원인을 짚습니다.
통화량 뜻과 M1·M2 구분
통화량은 시중에서 사용할 수 있는 돈의 총량을 말합니다.
통화량이 증가하면 시중에 유통되는 돈의 규모가 커졌다는 뜻입니다.
한국은행은 통화량을 범위에 따라 M1(협의통화)과 M2(광의통화)로 나눠 집계합니다.
M1은 현금과 요구불예금 등 바로 결제에 사용할 수 있는 돈을 말하고, M2는 M1에 정기예적금 등 비교적 쉽게 현금화할 수 있는 금융상품을 더한 개념입니다.
경제 뉴스에서 「시중 통화량」이라고 할 때는 M2를 기준으로 설명하는 경우가 많습니다.
그런데 돈의 총량은 왜 계속 늘어날까요.
경제가 성장하고 금융기관의 대출과 신용 공급이 늘어나면 시중의 통화량도 함께 증가할 수 있습니다.
중앙은행의 통화정책 역시 통화량에 영향을 줍니다.
문제는 경제가 성장하는 속도보다 통화량이 더 빠르게 늘어날 때입니다.
『내가 돈을 벌고 있다는 착각』의 꼬몽디는 경기 부양을 요구하는 사회적 압력과 정치적 이해관계 때문에 경제가 성장하는 속도보다 통화량이 더 빠르게 증가할 수 있다고 지적합니다.
긴 시간을 놓고 보면 이러한 증가 폭은 더욱 뚜렷하게 나타납니다.
한국NGO신문에 실린 기고(이길원, 2023-08)는 2006년 3월부터 2023년 3월까지 17년 동안 한국의 M2가 3.63배로 늘었다고 계산합니다.
자산 가격과 통화량, 여기저기서 나오는 이야기
자산 가격과 통화량의 관계를 찾아보면 해석이 엇갈립니다.
통화량이 늘면 자산 가격도 오른다고 보는 시각도 있고, 통화량 증가만으로 자산 가격의 움직임을 설명하기는 어렵다는 시각도 있습니다.
같이 움직인다고 보는 쪽이 있습니다.
한국NGO신문에 실린 기고(이길원, 2023-08)는 같은 17년 동안 M2가 3.63배, 가계대출이 3.33배로 늘었고 서울 아파트 가격은 15년간 3.08배로 올랐다는 수치를 내놓았습니다.
이 자료는 통화량과 가계대출, 주택 가격이 장기간 함께 상승한 점에 주목합니다.
경제 블로그와 투자 커뮤니티에서도 장기 자산 가격 그래프에 M2를 함께 표시하며 「결국 자산은 통화량을 따라간다」고 해석하는 경우를 종종 볼 수 있습니다.
과도한 해석이라고 보는 쪽도 있습니다.
한국은행은 최근 M2 증가와 수도권 주택가격·환율 상승의 관계를 분석하면서, 최근의 유동성 증가를 자산 가격 상승의 핵심 원인으로 보는 해석에는 주의가 필요하다는 입장을 제시했습니다(아시아경제 2025-12-16 보도).
결국 같은 통계라도 한쪽에서는 통화량과 자산 가격의 동행 관계에 주목하고, 다른 쪽에서는 금리·대출·주택 공급 등 다른 요인까지 함께 봐야 한다고 설명합니다.
M2가 늘었다고 해서 자산 가격이 반드시 오른다고 단정하기는 어렵습니다.
다만 장기간의 통화량과 자산 가격 흐름을 함께 살펴보는 것은 경제를 이해하는 하나의 관점이 될 수 있습니다.
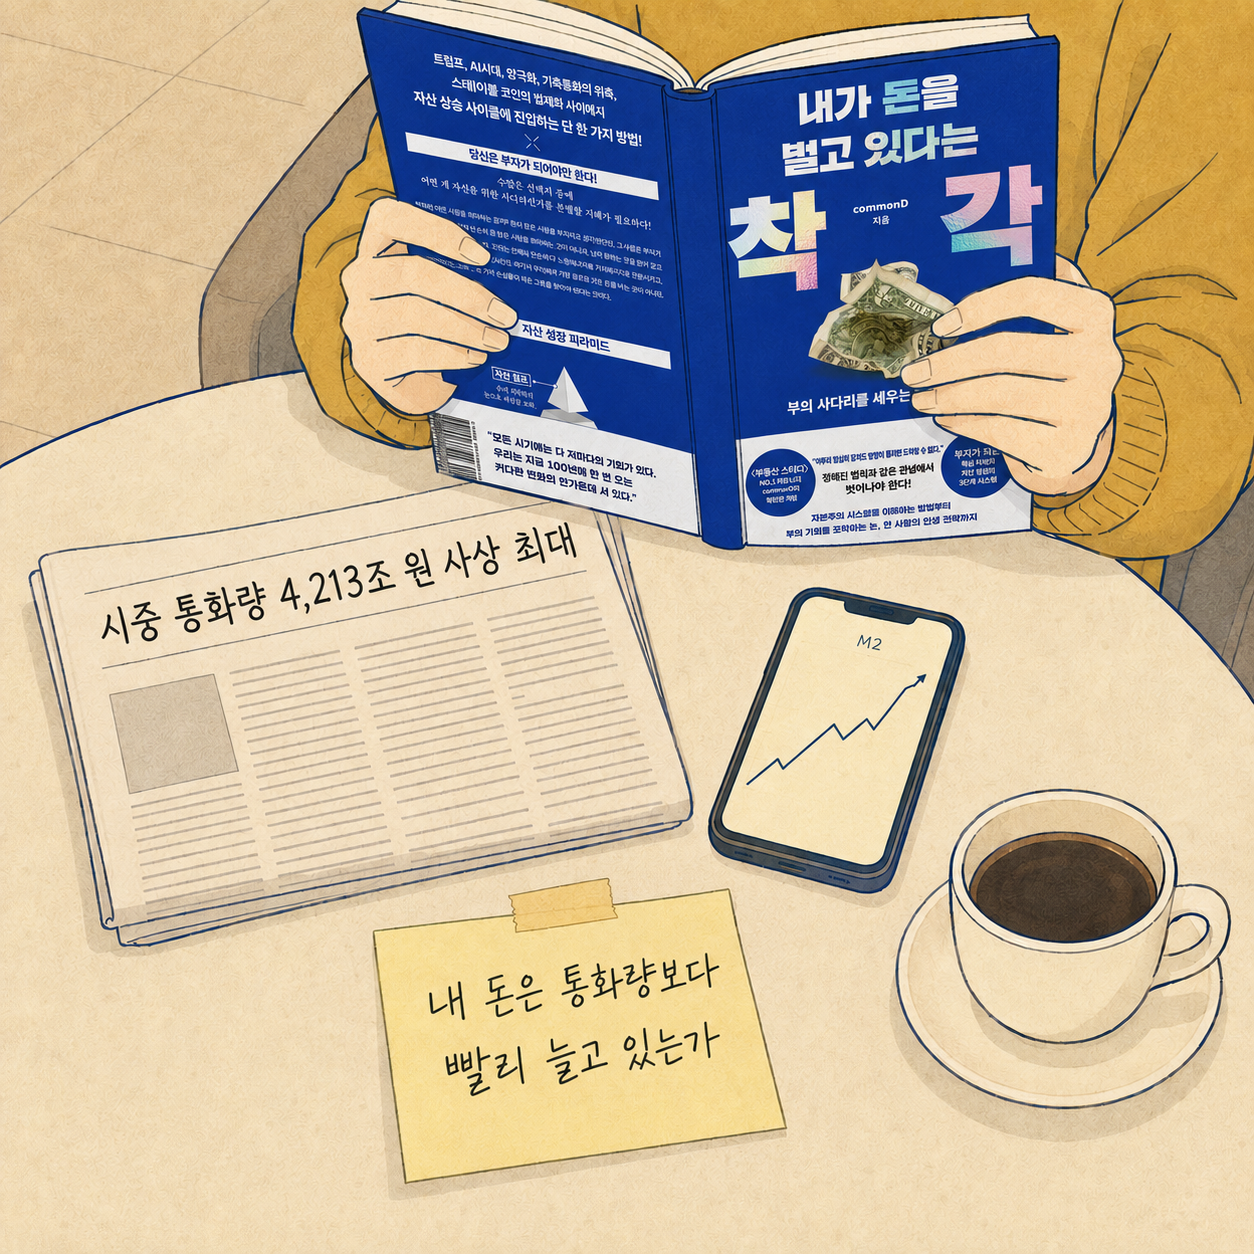
남는 질문은 내 돈이 통화량보다 빨리 늘고 있는가입니다.
『내가 돈을 벌고 있다는 착각』이 보는 통화량과 화폐 가치
『내가 돈을 벌고 있다는 착각』의 저자 commonD(꼬몽디)는 이 논쟁에서 질문을 하나 바꿉니다.
「자산이 오를 것인가」가 아니라 「내 돈은 화폐가 늘어나는 속도를 따라가고 있는가」입니다.
책이 관찰한 수치는 이렇습니다.
전 세계의 화폐는 1년에 약 7~10%씩 늘어나고, 미국 S&P500과 한국 부동산의 가치 증가율은 이 화폐 증가율을 거의 그대로 따라갑니다.
자산 가격이 오른 것처럼 보여도 상당 부분은 돈의 양이 늘어난 결과라는 해석입니다.
은행에 돈을 두면 이자를 3% 받지만 돈의 가치는 해마다 4~7% 이상 줄어들어 이대로 계산하면 10년마다 돈의 가치는 절반 정도가 됩니다.
연봉 3,000만 원인 사람이 노동의 가치를 그대로 지키려면 10년 후 연봉이 6,000만 원, 20년 후에는 1억 2,000만 원이 되어야 한다는 계산이 이어집니다.
책은 금리가 이 흐름의 신호라고 말합니다.
「경기 침체로 금리가 내리는 변곡점이 올 때, 시스템을 이해한 자들은 자산 시장 앞에 줄을 서지만 그렇지 않은 자들은 저축은행 앞에 줄을 선다」는 문장 뒤에 저자는 묻습니다.
QUOTE
당신은 어떤 줄 앞에
서 있는가?
통화량 숫자를 내 자산과 직접 비교하는 순서는 부자 되는 법: 돈 모으는 법과 경제적 자유를 만드는 4단계의 1단계에 정리해 두었습니다.
화폐 증가 속도로 자산을 다시 보는 경제책입니다.
이 서로 다른 이야기들을 알고 나면 「시중 통화량 사상 최대」 기사가 전과 다르게 읽히기 시작합니다.
정의는 한국은행이 내리고, 해석은 뉴스와 기고와 책이 저마다 다르게 이야기합니다.
어느 쪽에 마음이 기우는지는 읽는 사람마다 다를 것 같습니다.
M2 통화량 FAQ
M1과 M2는 무엇이 다른가요?
M1(협의통화)은 현금과 요구불예금, 수시입출식예금처럼 바로 결제에 쓸 수 있는 돈만 셉니다. M2(광의통화)는 M1에 2년 미만 정기예적금, MMF, 금융채처럼 조금만 기다리면 현금이 되는 저축성 상품까지 더합니다. 뉴스에서 「시중 통화량」이라고 하면 대부분 M2를 가리킵니다.
M2 통화량은 어디에서 확인하나요?
한국은행 경제통계시스템(ECOS)에서 누구나 무료로 확인할 수 있습니다. 한국은행이 매달 「통화 및 유동성」 보도자료로 발표하고, e-나라지표에서도 같은 수치를 볼 수 있습니다.
지금 M2 4,213조 원은 큰 규모인가요?
2026년 6월 평잔 4,213조 원은 집계 이후 사상 최대입니다. 다만 규모 자체보다 증가 속도를 두고 해석이 갈립니다. 1년 전 대비 6.0% 증가라는 숫자를 놓고, 자산시장으로 돈이 몰린 신호로 읽는 쪽과 실물경제 성장에 상응하는 수준으로 읽는 쪽(한국은행)이 나뉩니다.
통화량이 늘면 내 돈의 가치는 어떻게 되나요?
물건과 자산의 양이 그대로인 상태에서 돈의 총량이 늘면 돈 하나가 대표하는 가치는 줄어듭니다. 『내가 돈을 벌고 있다는 착각』은 은행 이자 3%를 받아도 돈의 가치가 해마다 4~7% 이상 줄어들면 10년마다 돈의 가치가 절반 정도가 된다고 계산합니다. 이 현상이 물가로 나타나는 과정은 스틸당 매거진 「인플레이션이란? 뜻과 원인」에서 자세히 다룹니다.
통화량과 내 자산을 비교하려면 어떻게 하나요?
『내가 돈을 벌고 있다는 착각』(꼬몽디, 스틸당)은 1년 동안의 내 순자산 증가율을 계산해 같은 기간 통화량 증가율과 나란히 비교하라고 안내합니다. 내 증가율이 통화량 증가율보다 높아야 실질적인 부가 늘어난 해입니다. 계산 순서는 스틸당 매거진 「부자 되는 법」 1단계에 정리해 두었습니다.
함께 읽으면 좋은 책

내가 돈을 벌고 있다는 착각
자산 가격이 아니라 통화량 증가 속도와 비교해야 실질적인 부가 보인다는 관점을 한 권으로 정리한 경제책입니다. 화폐의 역사부터 금리와 통화정책, 저축과 투자의 구분까지 이어집니다.
책 보러가기